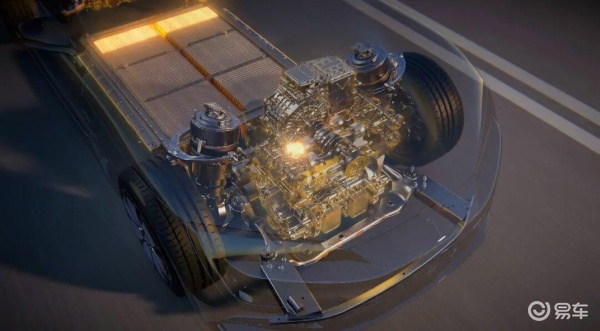
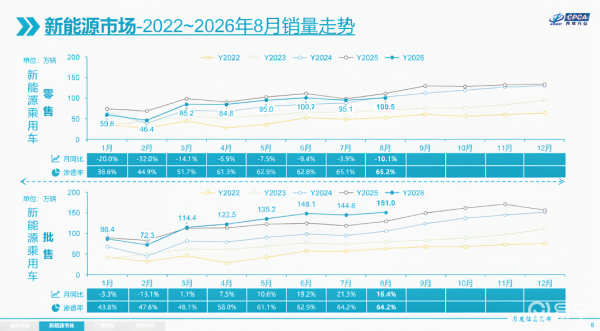
乘联会最新数据表明,8 月份新能源乘用车批发销量攀升至 151.0 万辆,同比增幅 16.4%,环比增长 3.9%;今年 1 至 8 月累计批发销量达 977.8 万辆,同比增长 9.1%。同期,8 月常规燃油乘用车批发销量为 84 万辆,同比下滑 29%,环比增长 5%。
8 月新能源乘用车市场零售量为 100.5 万辆,同比下降 10.1%,环比增长 5.7%,市场渗透率高达 65.2%,再度刷新历史纪录;1 至 8 月新能源乘用车市场零售累计 667.4 万辆,同比下降 12.1%。8 月常规燃油乘用车零售量仅为 54 万辆,同比大跌 40%,环比增长 5.1%。
回想十年前,我们还在争论“电动车是否依赖政策”,如今这类话题已无人问津。街头悬挂绿牌的网约车、写字楼下的充电设施、商场中将燃油车展台边缘化的陈列,无不指向一个事实:电气化替代燃油并非单纯趋势,而是既定现实。
然而,随之而来的一个核心疑问是:当纯电车型增速迅猛、燃油车存在感日渐式微时,是否意味着在中国市场,继续深耕燃油车已无价值?
近两年来,即便不谈社交平台为燃油车站台的人数锐减,仅试图从客观视角探讨其与新能源车的差异,也常被贴上守旧、僵化的标签。
新时代仿佛将燃油动力视为原罪,任何违背互联网主流声音的言论都难以获得认可。在讨论企业战略时,若再冠以合资背景,更是会招致铺天盖地的批评。
01
燃油车销量真的衰退了吗?
审视车市演变,终端销量往往只是表象。尽管燃油车市场份额仍维持在四成左右,但从各大车企的布局动作来看,燃油车主要承担着稳固下沉市场及支撑出口的重任,大规模技术更新迭代的可能性已微乎其微。
一辆燃油车从立项到上市,通常需耗时两三年。因此,当我们每月查阅《道路机动车辆生产企业及产品公告》时,会发现车企将核心研发资源倾斜至纯电领域,燃油车板块的新意确实在逐渐匮乏。
换句话说,近期新申报的燃油车型,本质上多属于“外观微调、大屏加装、格栅更换、轻混塞入”,而非重新打造一款全新车型。因此,“燃油车仍占据四成以上销量”或许只是表象,当行业不再为燃油新车开辟新赛道,结论便显而易见:燃油车并未消亡,但其“扩张权”已不复存在。
两年前,比亚迪便早早宣布“不再生产燃油车”,这体现了新能源车企的战略觉悟。
然而,随着本田将资源向 e:HEV、插混及纯电转型,大众在中国全力推广 ID.系列与插混帕萨特,燃油车依靠"Pro 系列”延续生命;就连丰田,也将 THS 混动与 bZ 纯电推至台前,不再仅聚焦于凯美瑞、卡罗拉等经典车型。仿佛在全行业继续更新燃油车,已成异类之举。
不过,我始终认为,审视中国车市,最忌以一线城市视角去臆测全国市场。
乘联会上半年数据显示:一二线限牌限购区域新能源渗透率已超 65%,三四线城市也逼近 45%。值得注意的是,针对三四线城市,“逼近 45%"这一数据暗示,中国市场仍有大量消费者将需求锚定在燃油车上。
也就是说,即便时至今日,电动车企已将充电桩铺设至喜马拉雅山脚下,中国仍存在大量场景,需要燃油车发挥关键作用。
一直以来,深入中国大部分欠发达地区,尤其是西北、东北等远离城区的地带,县域与乡镇的补能盲区依然巨大。一旦充电桩密度下降,用户的第一反应往往是“加满油五分钟即可出发”。
更进一步,若需长途穿越或处于高海拔工况,用户所求的不仅是“有电续航”,也非单纯节省油费,此时高可靠性的燃油车才是真正的硬通货。
当然,此类观点虽属老生常谈,但中国幅员辽阔,各地产业进程确实存在差异。
然而事实上,即便将视线投向海外,2026 年 8 月新能源汽车出口量达 52.6 万辆(中汽协数据),同比增长超 130%。此为全口径新能源汽车出口数据。若仅看新能源乘用车,乘联会统计的 8 月出口量为 51.8 万辆,同比增长 154.7%。
奈何,无论何种统计口径,新能源车出口占比过半又如何?中国车企出海,无论是东南亚、中东、拉美、非洲还是俄语区,大量市场仍在青睐燃油 SUV 与皮卡。此刻若放弃燃油车的更新迭代,岂非等于无视秘鲁、沙特、哈萨克斯坦等相关地区的市场潜力?
正因如此,当全行业都在对燃油车宣判“死刑”,舆论场亦热衷于将燃油车与“诺基亚”划上等号时,更准确的定义应为:燃油车在中国已从“主流动力”转变为“细分场景动力”,从“增长引擎”蜕变为“利润守成资产”,从“战略核心”降级为“组合拳中的一环”。
02
为燃油车续命
需更精妙的策略
诚然,面对产业现状,我们必须承认,若仍沿用 2018 年的逻辑,依靠终端优惠清库存、经销商压库、品牌方装睡,这类企业——无论是合资还是自主——未来三年都将被新能源产业快速降本的趋势击溃。30 万元以下的燃油车市场,问题已不在于“内卷程度”,而在于“是否还有利润空间”。
此外,即便为燃油车补齐智驾、车机、静谧性等短板,价格紧贴同级别插混车型竞争,这种做法虽能暂缓危机,却治标不治本——因为用户一旦体验过“市区行驶不烧油”,便很难再回头。
相较之下,除出口需求外,若要在华实现多元化生存,唯有将燃油发动机转化为“能源零部件”,这才是 2026 年后继续布局燃油车的正确路径。
换言之,将现有燃油动力重塑为高效混动源、越野备份方案、出口产品、商用场景方案及低成本市场抓手——此举是否有意义?不仅有,且意义深远。
市场发展最忌二元对立。“电动化必胜”与“燃油车完蛋”是两种论调,但中间尚隔着一层关键逻辑:动力形式或许会退位,但用户场景永远不会退位。
中国消费者购车,并非先选“油或电”,而是由场景决定需求。纯电无法解决所有问题,燃油也难以匹配所有溢价。最终能存续的,将是“油电兼容、逻辑自洽”的体系。中国车市的下一程,并非“油死电活”,而是“油变细分、电为主力、混动搭桥、场景定生死”。
今年以来,在增程车市场份额被纯电快速取代之际,我们便看到包括吉利、长安等中国企业重新拾起 HEV 技术,并将其纳入未来发展规划。
而在每一批工信部新车信息中,不时能在角落发现又有哪些熟悉的产品推出了新的燃油混动车型。本质上,这些车型的出现,并非要“复活燃油车”,而是在检验中国企业是否已完全掌握“动力总成系统”的核心能力。
混动专用发动机与增程器是全球化竞争的必需品。中国品牌要走向世界,不能仅靠纯电产品。全球大部分市场的充电条件决定了,未来十年内“低油耗混动”才是最大公约数。
况且,保留内燃机技术能力,是整车能效优化的基石。
高热效率发动机、低摩擦技术、智能热管理、电子油泵、48V 轻混系统……这些技术积累,最终都将服务于整车能耗表现。即便在纯电平台上,热管理系统、能量管理策略、域控制器架构等方面的经验,也与内燃机时代的工程积累一脉相承。放弃内燃机,等同于切断了这条能力链的延续。
回归最初的问题:燃油车的发展是否还有未来?
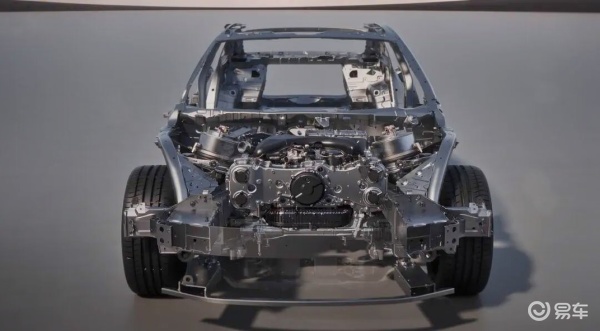
更精准的说法是:纯燃油车作为主流消费品的时代已然落幕,但内燃机作为动力系统的核心部件,正以混动化、清洁化、系统化的新形态,深度嵌入汽车产业的未来。例如,比亚迪在仰望 U7上应用的水平对置发动机,便是最典型的例证。
这并非非此即彼的替代故事,而是一个此消彼长、形态重构的进化历程。时至今日,网络上煽动油电对立者仍有不少。对于中国汽车产业而言,真正的智慧不在于“站队”。坚信“燃油不死”并非守旧者的口号,反而是推动中国汽车在世界赛场赢得关键赛点的关键所在。